
Наверное самый простой вид кредита — это кредит, который оформляется прямо в магазине в момент покупки товара. Обычно они оформляются на относительно небольшой срок, поэтому их часто даже рекомендуют как относительно быстрый способ улучшить кредитную историю — взял телефон в кредит, рассчитался за полгода или год, и можно идти в банк за крупным потребительским кредитом.
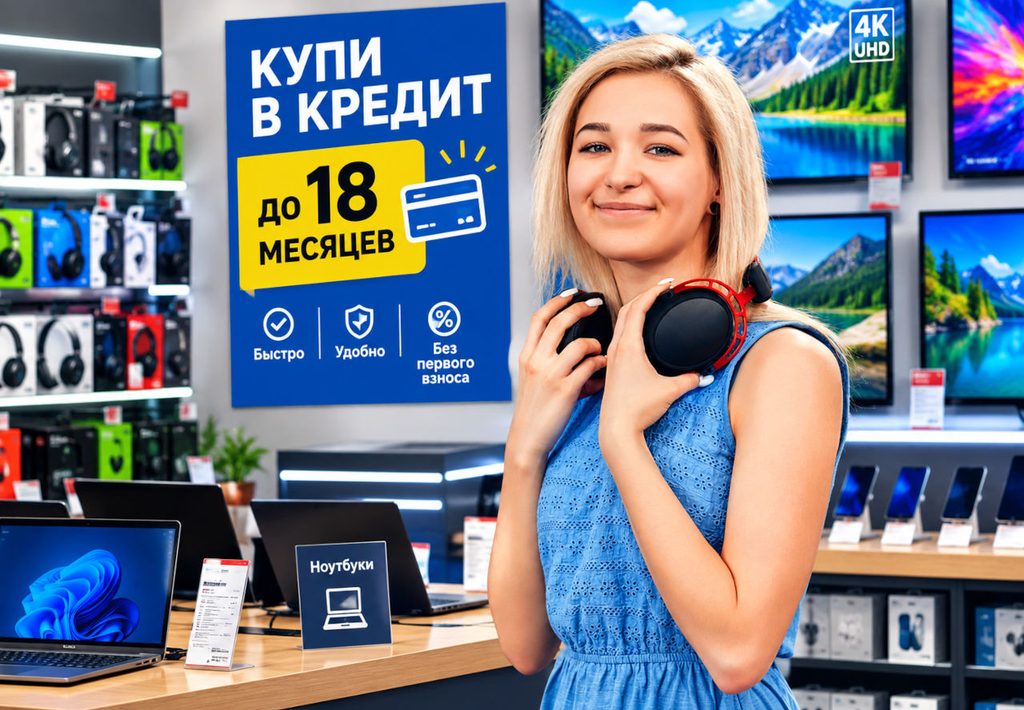
Сейчас ситуация изменилась. Если вам кажется, что кредиты на технику стали длиннее, то вам не кажется. По данным Национального бюро кредитных историй (НБКИ), в августе 2026 года средний срок POS-кредитов (кредитов, оформляемых в торговых точках и на маркетплейсах) достиг 17,8 месяца — это почти полтора года. Это максимальное значение с начала 2024 года, и показатель растет уже четвёртый месяц подряд.
Разбираемся, почему так происходит, и что это означает для вашего кошелька.
Что такое POS-кредит и почему банки растягивают сроки?
POS-кредит (от англ. Point of Sale — «точка продаж») — это вид кредитования, который оформляют в магазине или даже корзине маркетплейса.
Почему же банки стали предлагать кредиты на полтора года вместо привычных 6–12 месяцев?
- Ужесточение правил ЦБ (показатель долговой нагрузки). Банкам запрещено выдавать слишком много кредитов людям, у которых на погашение долгов уже уходит существенная часть доходов. Если оформить кредит на год, ежемесячный платёж будет высоким, и банк будет обязан отказать. А если растянуть тот же долг на 18 месяцев, платёж уменьшится, и заёмщик формально пройдет по требованиям безопасности.
- Осторожность банков. Как отмечает директор по маркетингу НБКИ Алексей Волков, банки сейчас выдают такие кредиты только проверенным клиентам с хорошей кредитной историей, чтобы снизить свои риски.
- Психологическое снижение стоимости покупки. Если покупателю показать небольшой ежемесячный платёж, то он скорее согласится на кредит.
Однако этот эффект исключительно психологический.
Как реально изменится переплата — на простом примере
Предположим, вы решили приобрести ноутбук стоимостью 60 тыс. рублей. В зависимости от срока, ежемесячный платёж при ставке 25% годовых составит:
- 12 месяцев — 5703 руб. в месяц
- 18 месяцев — 4302 руб. в месяц.
Второй вариант выглядит привлекательнее, он создаёт меньшую нагрузку на кошелёк. Но при меньших платежах, за счёт увеличения срока, переплата по кредиту будет выше.
За 18 месяцев, во втором случае, придётся выплатить 72 576 руб., что на 4140 руб. больше, чем если был оформлен кредит на один год (68 436 руб).
POS-кредит, безусловно, удобен, если вам срочно нужна дорогая вещь (например, сломался холодильник или стиральная машина). Но, как и с любым другим видом кредита, снижение суммы ежемесячного платежа, не означает, что кредит стал дешевле. Общая долговая нагрузка растягивается во времени, привязывая вас к банку надолго. Поэтому, если покупка не горит, иногда разумнее не оформлять «легкий» кредит на полтора года, откладывать эту же сумму, и потом купить нужную вещь на свои деньги.