
Начиная с октября, будут действовать новые правила выдачи микрозаймов. Это уже второй этап изменений, вводимых законом № 545-ФЗ. Закон направлен на ужесточение правил на защиту прав заемщиков, и ужесточение контроля за микрофинансовыми организациями (МФО).
В соответствии с первым этапом, который начался с 1 апреля, была снижена предельная переплата по потребительским кредитам до 100% от взятой суммы.
Это значит, что сумма всех процентов, штрафов и пеней по потребительским кредитам и займам не может превышать сумму всего долга. Т.е. если человек взял 100 тыс. рублей в МФО, и не смог вовремя погасить, то больше, чем 200 тыс. рублей (т.е. 100 тыс. основного долга и 100 тыс. рублей в виде штрафов и процентов) с него не могут требовать.
С 1 октября начинается второй этап, который ещё сильнее ограничивает «аппетиты» МФО и… заёмщиков:
- В кредитную историю теперь будет передаваться полная стоимость кредита (ПСК), точная дата фактического погашения и уникальный идентификатор договора.
- МФО будет запрещено выдавать заём со ставкой выше 200% годовых, если у человека уже есть два непогашенных микрозайма с такой же высокой ставкой.
Соответственно, МФО будут обязаны запрашивать информацию о наличии выданных займов в бюро кредитной истории, и отказывать в выдаче займов, если у клиента уже есть два дорогих микрозайма.
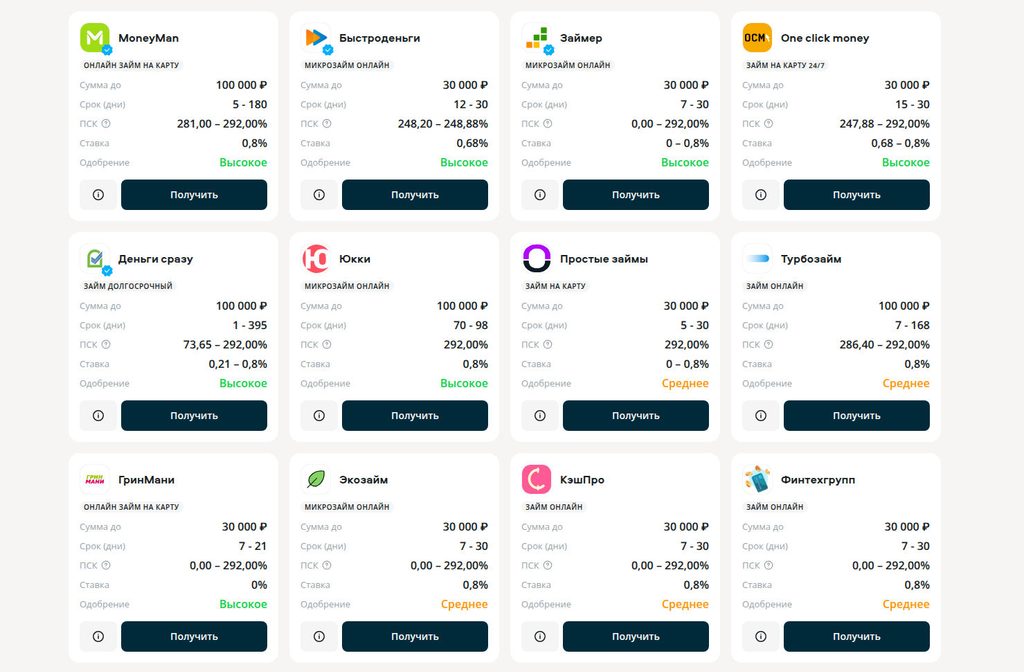
200% годовых — кажется очень большой ставкой. Но в мире микрозаймов, где ставки не годовые, а дневные — это довольно мало. Сейчас МФО предлагают микрозаймы со ставкой до 292% годовых.
В теории, это ограничение может подстегнуть МФО к сближению с банками — изменить подход к анализу клиентов, и начать выдавать займы «проверенным» клиентам по более низким ставкам.
Тем более, что в будущем эти требования ужесточатся. В следующем году (с 1 апреля 2027 г.) перестанет действовать ограничение на 2 займа с ПСК выше 200%, но зато начнут действовать новые ограничения:
- МФО будет обязано запрашивать кредитную историю во всех квалифицированных бюро кредитных историй при выдаче любого займа с ПСК выше 100%.
- «Проценты на проценты» начислять больше не будут — МФО запрещено включать просроченные проценты и штрафы в основной долг при переоформлении или реструктуризации договора — таким образом МФО могли обойти ограничения максимальной переплаты по займам.
- Вводится «период охлаждения» для заёмщиков — после погашения займа с ПСК 100% или выше, нужно будет подождать 4 дня, прежде чем получить новый.
Последний пункт направлен на то, чтобы предотвратить ситуации, когда человек, который не может вернуть заём, берёт новый, чтобы погасить старый. Пауза в 4 дня разрывает этот порочный круг. Человек не сможет мгновенно перезанять деньги, чтобы закрыть текущую брешь, и ему придётся искать выход из ситуации, а не накручивать новые долги.